Europa drabbas av nya värmerekord och kostnaderna för extremväder fortsätter att öka. För företag handlar klimatrisker inte längre bara om den egna verksamheten utan också om leverantörskedjor, försäkringsvillkor och tillgång till kapital. Ta del av en sändning om hur klimatrisker förändrar spelplanen för näringslivet och varför frågan blir mer affärskritisk.
Naturkatastrofer kostade den globala ekonomin 310 miljarder dollar 2024, enligt Swiss Re. Den siffran ligger bakom ett nytt samtal mellan Alessandro Bocca, ekonom och klimatriskexpert på PwC, och Emilia Cederberg, biträdande professor vid Handelshögskolan i Stockholm, om varför försäkringsbolagens förlustmodeller har svårt att hålla jämna steg med utvecklingen och vad det innebär för företag som möter högre premier, striktare rapporteringskrav och leveranskedjor utspridda över klimatutsatta regioner.
Ett större problem än en enskild översvämning
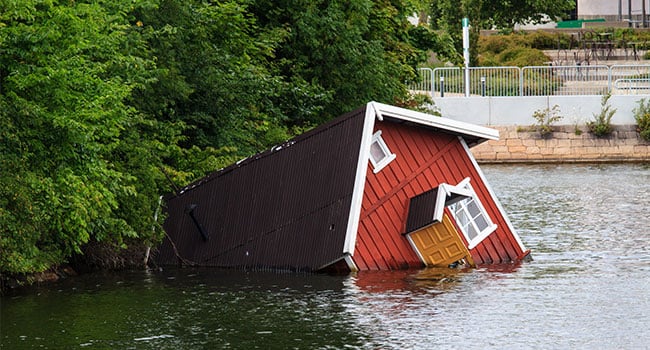
Gävle är fallstudien. År 2021 registrerade staden mer nederbörd under en tvåtimmarsperiod än vad någon väderstation i landet någonsin uppmätt, en händelse som försäkringsbolag nu klassar som en 1 000- till 4 000-årsstorm. Försäkrade skador översteg cirka 2 miljarder kronor och efterspelet tvingade Sverige, en marknad som länge betraktats som lågrisk, att omvärdera äldre händelser som stormen Gudrun som klimatdrivna. Men exemplet illustrerar också ett större problem. Försäkringsbolag prissätter förluster med en återkomsttid på 1-av-200 år utifrån, i bästa fall, 50 års tillförlitliga historiska data, samtidigt som de risker som driver förlusterna förändras.
Riskerna syns inte alltid på företagets egen karta
För de flesta företag är den större risken inte ens synlig på den egna riskkartan. Ett företag med huvudkontor på en "säker" plats kan fortfarande vara beroende av Tier 1- eller Tier 2-leverantörer belägna i några av de mest klimatutsatta regionerna i världen. En översvämningskarta för huvudkontoret säger ingenting om vad som händer när en leverantör flera led ner i kedjan slås ut. Det är detta glapp som förvandlar klimatrisk från en fastighetsfråga till en fråga för inköp, leveranskedjor och kontinuitet.
Glappet syns även i rapporteringen
Samma typ av glapp syns även i företagens rapportering. Forskning som citeras i samtalet visar att att det är den finansiella kvantifieringen av klimatrelaterade risker i scenarioanalyser som företag oftast undviker att redovisa. Scenarioanalys ingår i TCFD, ett ramverk för klimatrapportering som beskriver hur företag bör rapportera klimatrelaterade risker och som numera har integrerats i CSRD. Analysen kräver att företag kopplar konkreta finansiella siffror till klimatprognoser. Alessandro Bocca och Emilia Cederberg diskuterar om denna tvekan gör övningen mindre värdefull, eller om även osäkra beräkningar kan bidra till bättre beslut än avsaknaden av siffror. Den mest praktiska delen av samtalet handlar om vart försäkringsbolagen är på väg: prissätta risk genom differentierade premier, lämna högriskområden eller erbjuda bättre villkor till företag som investerar i resiliens. Ett enda försäkringsbolags beslut kan få konsekvenser för andra företag, exempelvis genom högre premier, ändrade villkor eller ett minskat försäkringsskydd.
Den svårare frågan är hur företag går från att veta att risken finns till att faktiskt sätta en siffra på den. Hur värderar man en risk i leverantörskedjan så att den håller för en due diligence-granskning eller en revision? Och vilken betydelse får den värderingen för framtida investeringar, försäkringskostnader och affärsbeslut? Det är några av de frågor som diskuteras i sändningen.
Se "Klimatrisk omformar näringslivet, men går det att sätta ett pris på den?"
Se vår sändning från den 2 september 2026. Sändningen är på engelska och pågår i 25 minuter.
Läs också: Klimatrisker i fokus: hur påverkar extremväder din verksamhet